Mis à jour en juillet 2026
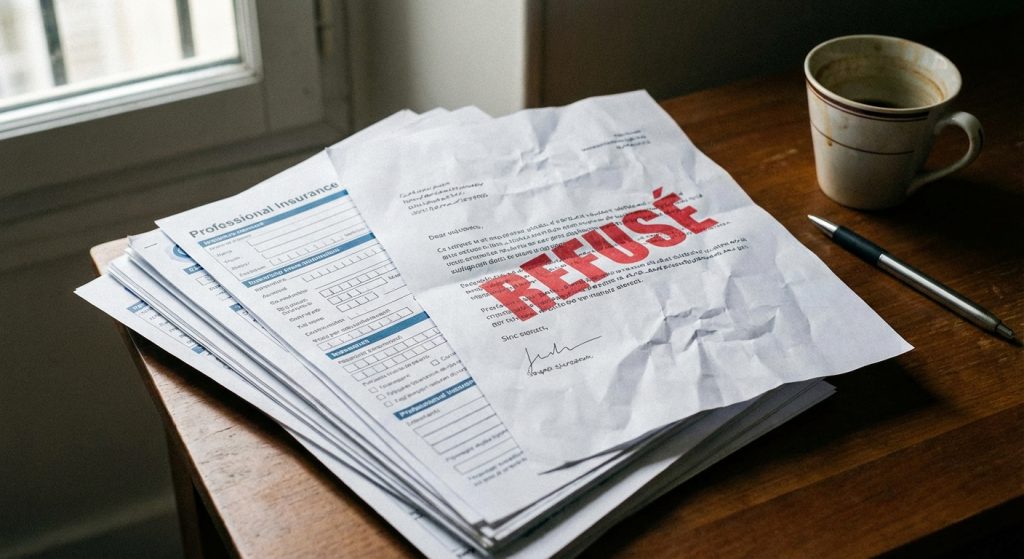
Un sinistre survient. Vous déclarez, vous attendez. Et l’assureur refuse d’indemniser. C’est une situation plus fréquente qu’on ne le pense, et elle laisse souvent les professionnels dans l’incertitude totale.
Pourtant, un refus d’indemnisation n’est pas une décision définitive. Des recours existent, à condition de connaître les bonnes étapes et de ne pas laisser passer les délais.
⚖️ Pourquoi l’assureur peut refuser d’indemniser
Avant de contester, il faut comprendre le motif. Faire appel à un avocat en droit des assurances dès la réception du refus permet d’analyser rapidement si le motif invoqué est juridiquement valable et de bâtir une stratégie de contestation solide. Les refus reposent généralement sur l’un de ces fondements :
- Exclusion de garantie : le sinistre ne correspond pas à un risque couvert. Ces exclusions doivent être formelles et limitées : en cas de clause ambiguë, c’est l’assuré qui bénéficie de l’interprétation favorable (article L113-1 du Code des assurances).
- Déclaration tardive : le Code des assurances impose des délais stricts. En règle générale, 5 jours ouvrés pour la plupart des sinistres, 2 jours ouvrés pour un vol ou cambriolage, et 10 jours après publication de l’arrêté pour une catastrophe naturelle.
- Fausse déclaration ou omission à la souscription du contrat.
- Pièces manquantes ou dossier incomplet au moment de la déclaration.
- Cotisations impayées ou sinistralité jugée trop élevée.
📋 Les premières démarches après un refus
La première chose à faire : demander le motif écrit du refus. Ensuite, relire attentivement votre contrat, notamment les conditions générales, les exclusions et les clauses de déchéance.
Constituez votre dossier avec soin :
- Copie du contrat et des conditions générales
- Déclaration de sinistre envoyée à l’assureur
- Courrier de refus de l’assureur
- Tous justificatifs liés au sinistre (photos, factures, constats, dépôt de plainte si vol)
Si le refus s’appuie sur un rapport d’expert mandaté par la compagnie, vous pouvez faire appel à un expert d’assuré indépendant. Ce professionnel évalue les dommages sans lien avec l’assureur et peut appuyer votre contestation, tant en phase amiable qu’en cas de contentieux. Son intervention est particulièrement utile pour les sinistres de montant significatif (dommages matériels importants, pertes d’exploitation) où la contre-expertise peut faire bouger la position de l’assureur.
✉️ Rédiger votre lettre de contestation
La contestation formelle passe par une lettre recommandée avec accusé de réception adressée au service réclamations de votre assureur. Une lettre efficace contient systématiquement :
- Rappel des faits : date du sinistre, nature des dommages, date de votre déclaration
- Référence au contrat : numéro de police, garanties souscrites
- Contestation motivée : pourquoi le motif invoqué par l’assureur est inexact ou inapplicable (clause ambiguë, exclusion non formelle, preuve insuffisante de l’assureur)
- Pièces jointes : liste des justificatifs annexés
- Demande claire : réexamen du dossier dans un délai de 30 jours, mention de votre droit à saisir le Médiateur en cas d’absence de réponse sous 2 mois
Gardez une copie de tout. Chaque échange avec l’assureur, chaque relance, chaque document envoyé doit être archivé : c’est ce dossier qui fera la différence devant le médiateur ou le tribunal.
🤝 Recours amiables : réclamation et médiation
Si la lettre de réclamation n’aboutit pas ou si l’assureur ne répond pas dans un délai de deux mois, vous pouvez saisir le Médiateur de l’assurance. Cette procédure est gratuite et accessible en ligne sur mediation-assurance.org. Le Médiateur formule une proposition de solution dans un délai moyen de 7 mois (contre 13 mois en 2019, selon le rapport annuel 2024), avec plus de 40 % des dossiers simples traités en moins de 3 mois.
Les chiffres parlent d’eux-mêmes : selon le rapport annuel 2024 de la Médiation de l’assurance, les assurés ont obtenu gain de cause dans 55 % des dossiers tranchés, sur 15 930 dossiers recevables. Une procédure non contraignante, mais dont l’efficacité est réelle.
⚡ Recours contraignants : BCT et action judiciaire
Pour les professions soumises à une assurance obligatoire (comme la RC Pro de certains métiers réglementés), un dispositif spécifique existe : le Bureau Central de Tarification (BCT). Si plusieurs assureurs ont refusé de vous couvrir, le BCT peut contraindre un assureur à vous proposer la garantie obligatoire. La saisine doit être effectuée dans les 15 jours suivant le refus, par lettre recommandée.
En dernier recours, l’action judiciaire reste possible. Selon le montant du litige, la compétence revient au tribunal judiciaire (litiges jusqu’à 10 000 euros inclus devant le tribunal de proximité, au-delà au tribunal judiciaire) ou au tribunal de commerce pour les litiges entre commerçants. Une procédure longue, mais qui peut aboutir à une condamnation de l’assureur à indemniser, avec parfois des intérêts de retard.
🛡️ Bonnes pratiques pour éviter d’en arriver là
La prévention reste la meilleure stratégie. Quelques réflexes concrets :
- Informez votre assureur de tout changement significatif : évolution de votre activité, hausse du chiffre d’affaires, embauche, nouveau site géographique.
- Vérifiez chaque année que vos garanties correspondent bien à votre réalité professionnelle.
- Déclarez chaque sinistre dans les délais, même si vous pensez que la prise en charge est incertaine.
- Conservez tous vos justificatifs : contrats, factures, photos, échanges avec l’assureur.
Un refus d’indemnisation peut sembler un mur. C’en est rarement un. Voies amiables, médiation, BCT, action en justice : les outils existent. L’essentiel est de réagir vite, de documenter chaque étape et de ne jamais laisser passer les délais légaux.
❓ FAQ : Contestation refus d’indemnisation assurance professionnelle